
Durante muito tempo, escolher entre Simples Nacional, Lucro Presumido e Lucro Real foi uma das principais decisões do planejamento tributário de uma empresa.
Mas a Reforma Tributária está mudando esse cenário.
Com a implementação do IBS e da CBS, a análise sobre qual regime é mais vantajoso precisa considerar novos fatores — e uma escolha que fazia sentido antes pode não ser necessariamente a melhor para os próximos anos.
Por isso, uma pergunta começa a ganhar força entre empresários:
Minha empresa deveria continuar no mesmo regime tributário em 2027?
A resposta é: depende.
Cada empresa precisa ser analisada individualmente, considerando sua atividade, seus clientes, fornecedores, margem, estrutura e os impactos da nova tributação.
🚨 A Reforma Tributária muda a forma de analisar o regime tributário
A Reforma Tributária do consumo está substituindo gradualmente tributos atuais por um novo modelo baseado principalmente no IBS (Imposto sobre Bens e Serviços) e na CBS (Contribuição sobre Bens e Serviços).
Em 2026, as empresas já estão passando pela fase de adaptação operacional, com mudanças em documentos fiscais e sistemas. A Receita Federal orienta que os documentos fiscais eletrônicos passem a trazer informações relacionadas ao IBS e à CBS conforme o cronograma de implementação.
Isso significa que o empresário não deve esperar a transição terminar para começar a analisar os impactos.
O planejamento precisa começar agora.
📊 Simples Nacional, Lucro Presumido ou Lucro Real: qual será melhor?
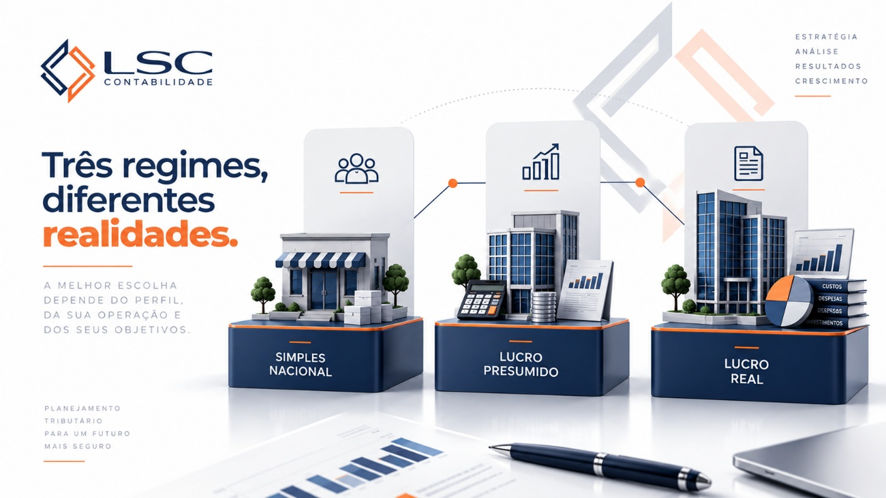
Essa é uma das principais dúvidas que surgem quando falamos sobre a Reforma.
Mas não existe uma resposta única.
O regime tributário mais vantajoso depende da realidade de cada negócio.
🟢 Simples Nacional
O Simples Nacional continua sendo uma alternativa importante para micro e pequenas empresas, principalmente pela simplificação da apuração e do recolhimento dos tributos.
Porém, com a Reforma Tributária, será necessário avaliar também os impactos relacionados ao IBS e à CBS, especialmente considerando o perfil dos clientes da empresa e a possibilidade de aproveitamento de créditos na cadeia.
Para algumas empresas, permanecer no Simples poderá continuar sendo vantajoso.
Para outras, será necessário comparar os cenários com o regime regular.
Não basta olhar apenas para a alíquota do Simples.
🔵 Lucro Presumido
No Lucro Presumido, a tributação é calculada com base em margens de presunção estabelecidas pela legislação.
Esse regime pode continuar sendo interessante para empresas com determinadas características de faturamento, margem e estrutura de custos.
Porém, a Reforma adiciona novos elementos à análise.
É importante avaliar como a empresa se relaciona com fornecedores e clientes e como funciona a geração e utilização de créditos tributários dentro da sua cadeia.
🔴Lucro Real
O Lucro Real pode ser vantajoso especialmente para empresas que possuem margens menores ou uma estrutura de custos e despesas que torne esse regime mais adequado.
Além disso, empresas com operações mais complexas precisam considerar cuidadosamente os efeitos da Reforma sobre créditos, custos, fornecedores e clientes.
Por isso, migrar ou permanecer no Lucro Real também exige uma análise individualizada.
⚠️ O maior erro é escolher o regime olhando apenas para o imposto atual
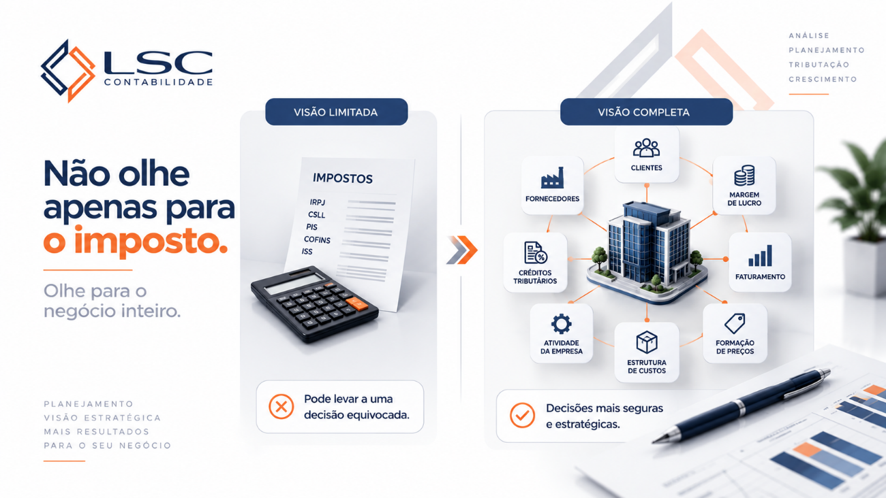
Esse talvez seja um dos pontos mais importantes para o empresário.
Imagine que sua empresa atualmente pague menos impostos no Simples Nacional.
Isso significa automaticamente que o Simples continuará sendo a melhor opção?
Não necessariamente.
Com a Reforma Tributária, será necessário analisar também fatores como:
- ✔️ perfil dos clientes;
- ✔️ perfil dos fornecedores;
- ✔️ possibilidade de geração e aproveitamento de créditos;
- ✔️ margem de lucro;
- ✔️ atividade da empresa;
- ✔️ estrutura de custos;
- ✔️ localização;
- ✔️ faturamento;
- ✔️ tipo de operação;
- ✔️ impacto na formação dos preços.
Por isso, comparar apenas o valor do imposto pago hoje pode levar a uma decisão equivocada.
💰 E os créditos tributários?
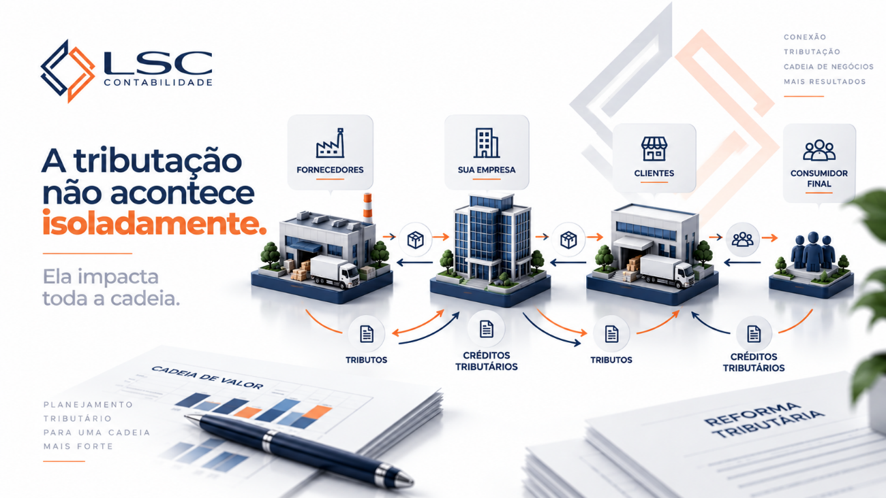
Os créditos são um dos pontos que tornam essa análise ainda mais importante.
No novo modelo de tributação, a dinâmica dos créditos ao longo da cadeia passa a ter um papel relevante.
Imagine duas empresas que possuem o mesmo faturamento.
Uma vende principalmente para consumidores finais.
A outra vende principalmente para outras empresas.
Mesmo que atuem no mesmo segmento, o impacto tributário pode ser diferente.
Isso acontece porque o perfil da operação e da cadeia de negócios influencia a análise.
É por isso que a Reforma Tributária exige uma visão mais ampla do planejamento tributário.
🤝 O perfil dos seus clientes também importa
Esse é um ponto que muitas empresas podem deixar passar.
Se sua empresa vende para outras empresas, a questão dos créditos tributários pode ter um peso diferente de uma empresa que vende diretamente para o consumidor final.
Por isso, antes de decidir qual regime será mais adequado, é importante entender:
- Quem são os seus clientes?
- Quem são os seus fornecedores?
- Como sua empresa está inserida na cadeia?
Essas respostas podem mudar completamente uma simulação tributária.
🌾 E para o Agro?
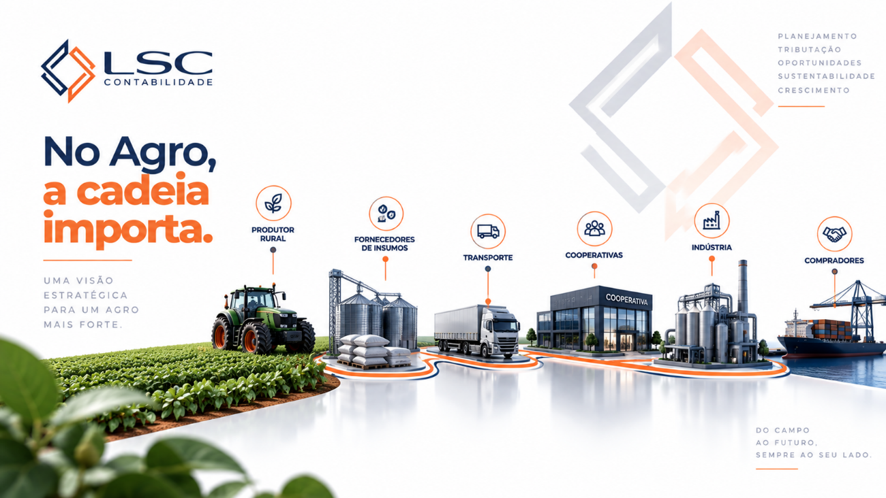
No agronegócio, essa análise pode ser ainda mais estratégica.
A cadeia do Agro envolve produtores, fornecedores de insumos, máquinas, prestadores de serviços, cooperativas, indústrias e compradores.
Por isso, o impacto da Reforma não deve ser analisado olhando apenas para o imposto da empresa ou do produtor.
É necessário considerar a cadeia como um todo.
Para empresas e produtores ligados ao agronegócio, fatores como créditos tributários, comercialização, fornecedores e relacionamento com cooperativas devem fazer parte da análise.
📋 O que sua empresa deve fazer antes de escolher o regime?
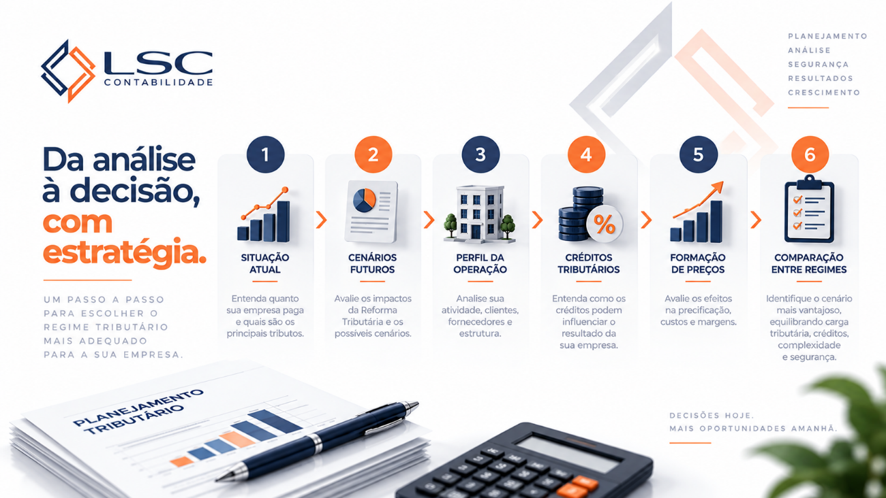
Antes de simplesmente renovar o regime atual, o ideal é realizar uma simulação comparativa.
Essa análise deve considerar, pelo menos:
1️⃣ Situação atual: Quanto sua empresa paga atualmente e quais são os principais tributos envolvidos?
2️⃣ Cenários futuros: Como sua empresa poderá ser impactada pela transição da Reforma Tributária?
3️⃣ Perfil da operação: Quem são seus clientes? Quem são seus fornecedores? Qual é sua atividade?
4️⃣ Créditos tributários: Como os créditos poderão influenciar o resultado da empresa?
5️⃣ Formação de preços: A mudança na tributação poderá afetar custos, preços e margens?
6️⃣ Comparação entre regimes: Qual cenário apresenta o melhor equilíbrio entre carga tributária, créditos, complexidade e segurança?
🔎 Não existe um “melhor regime tributário” para todas as empresas
Essa é uma conclusão importante.
O regime mais vantajoso para uma empresa pode não ser o mesmo para outra.
Inclusive, duas empresas que atuam no mesmo segmento podem ter resultados diferentes dependendo de seus clientes, fornecedores, margem e estrutura operacional.
Por isso, copiar a decisão tributária de outra empresa pode ser um erro.
O planejamento precisa ser personalizado.
📅 2027 está mais perto do que parece
A Reforma Tributária não deve ser tratada como um assunto para deixar para depois.
Em 2026, as empresas já estão passando pelas adaptações necessárias para o novo modelo, e a Receita Federal já estabeleceu regras relacionadas às opções para 2027.
Isso significa que este é um momento estratégico para começar a fazer simulações e entender qual caminho pode ser mais adequado para sua empresa.
🚀 Sua empresa está preparada para escolher?
A pergunta não deveria ser apenas:
“Qual regime eu sempre usei?”
Mas sim:
“Qual regime faz mais sentido para minha empresa diante da nova realidade tributária?”
Uma decisão bem planejada pode ajudar sua empresa a reduzir riscos, preservar margens e tomar decisões com muito mais segurança durante a transição.
💙 Como a LSC Contabilidade pode ajudar
Na LSC Contabilidade, analisamos a realidade de cada empresa para identificar os impactos da Reforma Tributária e avaliar diferentes cenários tributários.
Nossa análise pode considerar:
- 📊 Simples Nacional;
- 📊 Lucro Presumido;
- 📊 Lucro Real;
- 📊 impacto do IBS e da CBS;
- 📊 créditos tributários;
- 📊 perfil de clientes e fornecedores;
- 📊 formação de preços;
- 📊 riscos e oportunidades.
Não escolha seu regime tributário apenas porque ele funcionou até agora.
🌟 Conte com a LSC Contabilidade para analisar os cenários e tomar essa decisão com estratégia.
Comentários