
Faltam poucas semanas para 1º de janeiro de 2027, e essa data muda a rotina de quase todo produtor rural do país. É quando a CBS passa a ser cobrada de verdade, o PIS e a Cofins deixam de existir e o produtor pessoa física passa a precisar de CNPJ para emitir nota fiscal.
A boa notícia: quem se organiza agora entra em 2027 pagando menos imposto e vendendo com mais facilidade. Neste artigo, explicamos em linguagem simples o que muda e o que você precisa fazer até o fim do ano.
O calendário da Reforma em 30 segundos
A Reforma troca cinco tributos (PIS, Cofins, IPI, ICMS e ISS) por dois: a CBS, federal, e o IBS, de estados e municípios. A troca é gradual:
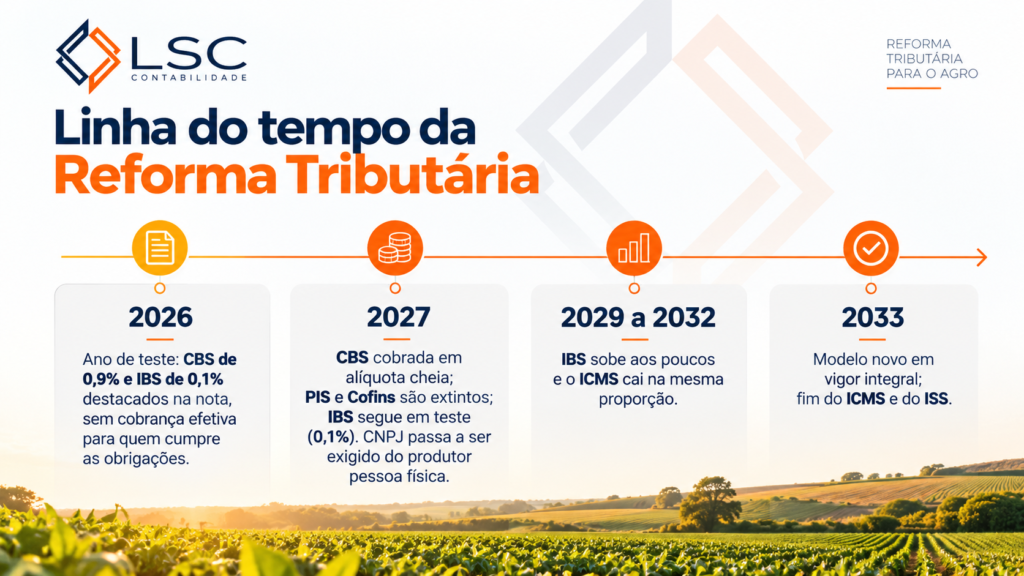
Ou seja: 2027 é o primeiro ano em que a Reforma pesa no bolso. Quem deixar para entender em janeiro vai aprender errando.
1. O limite de R$ 3,6 milhões: você é contribuinte ou não?
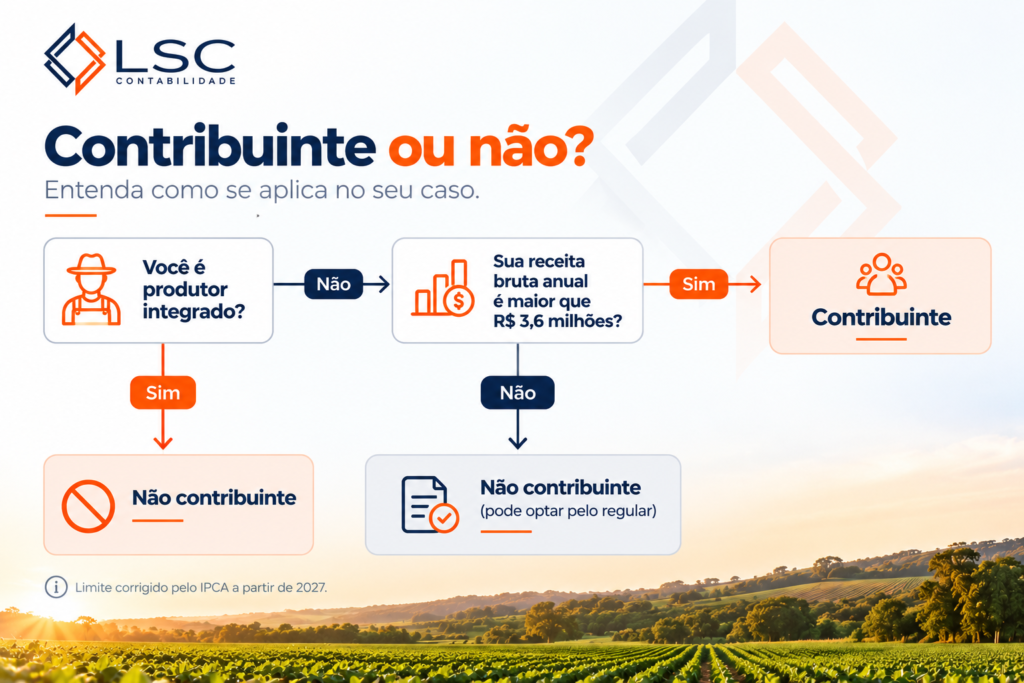
Pela Lei Complementar 214/2025 (art. 164), o produtor rural, pessoa física ou jurídica, com receita bruta anual abaixo de R$ 3,6 milhões não é contribuinte do IBS e da CBS. O produtor integrado (que trabalha em contrato de integração com agroindústria) também fica de fora, independentemente da receita.
Três detalhes fazem diferença:
- O limite é corrigido pelo IPCA todo ano, a partir de 2027. O valor de referência vai subir; acompanhe o número atualizado antes de fazer as contas.
- Estourou no meio do ano? Muda no meio do ano. Se a receita passar do limite durante o ano-calendário, o produtor vira contribuinte a partir do segundo mês seguinte ao excesso.
- Ficar de fora é a regra, não uma obrigação. O produtor abaixo do limite pode optar, a qualquer tempo, pelo regime regular.
Vale a pena optar por ser contribuinte?
Depende da sua cadeia. Quem é contribuinte destaca IBS/CBS na venda, mas toma crédito de tudo que comprou com nota. Quem não é contribuinte não recolhe, mas também não aproveita crédito dos insumos.
Do outro lado, quem compra de produtor não contribuinte pode ter direito a um crédito presumido. Esse ponto pesa na negociação de preço com cooperativas, cerealistas e agroindústrias. A resposta certa sai de uma simulação com os seus números: volume de insumos, para quem você vende e quanto tempo o insumo fica parado no estoque.
2. CNPJ para o produtor pessoa física
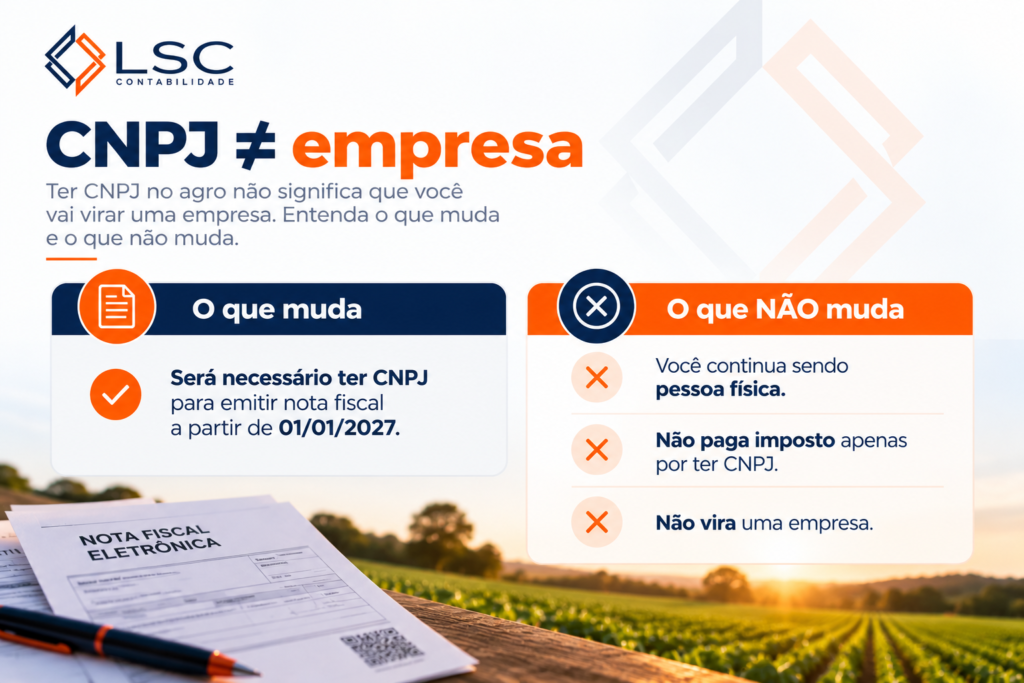
A partir de 1º de janeiro de 2027, o produtor rural pessoa física precisa estar inscrito no CNPJ para emitir documentos fiscais no novo sistema. A exigência estava prevista para julho de 2026 e foi adiada pelo Decreto 13.075/2026 e pela Resolução CGIBS 13/2026.
Atenção a um ponto que gera confusão: a obrigação não vale só para quem passa de R$ 3,6 milhões. Pela regulamentação, ela alcança também o produtor abaixo do limite e o produtor integrado. Ter CNPJ é uma coisa; ser contribuinte é outra.
O que o CNPJ não muda:
- Você continua sendo pessoa física. Não é abertura de empresa.
- Não passa a pagar IBS/CBS só por ter o número.
- Não ganha as obrigações de uma pessoa jurídica.
A Receita prometeu um sistema de inscrição simplificado, nos moldes do MEI, previsto para novembro. Até 31 de dezembro, a nota continua saindo com a inscrição estadual vinculada ao CPF.
Um cuidado extra para a agricultura familiar: verifique com seu contador se a inscrição e o aumento de notas emitidas podem afetar a condição de segurado especial no INSS antes de mudar qualquer coisa.
3. Reduções de alíquota: confira em qual anexo seu produto está
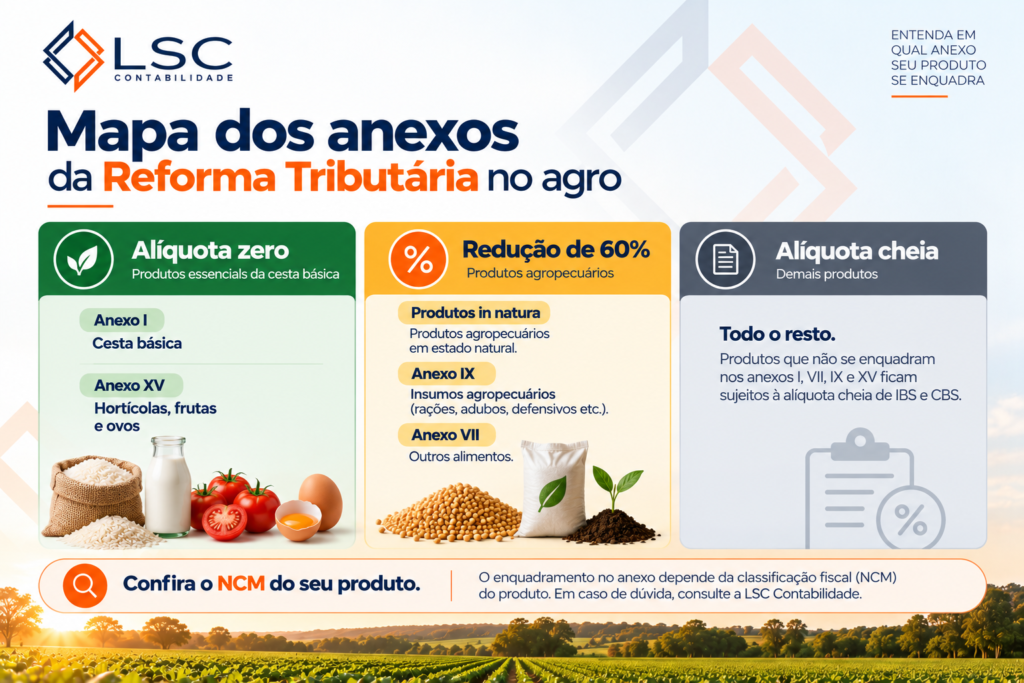
O agro ganhou tratamento diferenciado, mas o benefício não é automático: ele vale para o que está listado na LC 214/2025, identificado pela classificação fiscal (NCM). Os principais enquadramentos:
Dois alertas práticos:
- A lista é fechada e detalhada. Há casos em que um produto mudou de tratamento em relação ao PIS/Cofins e ICMS de hoje (o óleo de soja, por exemplo, saiu da alíquota zero). Não presuma: confira o NCM no anexo.
- Às vezes a finalidade importa. Em alguns itens, a redução depende do destino do produto, como o insumo ser usado de fato na produção rural. Guarde a documentação que comprova isso.
4. Nota de insumo é dinheiro: guarde todas
O IBS e a CBS funcionam com não cumulatividade plena: o imposto pago na compra vira crédito para abater o imposto da venda. A regra de ouro é simples: sem nota fiscal eletrônica, não há crédito.
Na prática, isso significa:
- Compre sempre com nota no seu nome (CPF/CNPJ certo). Adubo, semente, ração, defensivo, peça, combustível, frete, serviço veterinário e de laboratório.
- Confira se a nota veio com IBS/CBS destacados. A partir de 2026 esses campos já aparecem; nota sem destaque correto pode travar o crédito.
- Organize por safra ou por atividade. O insumo do produtor pode ficar parado uma safra inteira antes de virar receita. Saber o que foi comprado, quando e para quê facilita o aproveitamento.
- Mesmo sem ser contribuinte, guarde. Os números de compra são a base para decidir se vale a pena optar pelo regime regular, e o comprador da sua produção depende da sua nota para tomar crédito presumido.
Quem chega em 2027 com o arquivo de notas em ordem consegue simular cenários e negociar melhor. Quem não tem, paga imposto sobre imposto.
5. Classificar certo o produto na nota
No novo sistema, é a classificação fiscal (NCM) e o código de situação tributária do IBS/CBS que dizem se a venda tem alíquota zero, redução de 60% ou alíquota cheia. Um NCM errado pode:
- fazer você pagar imposto cheio sobre um produto com alíquota zero;
- aplicar uma redução que não existe e gerar autuação depois;
- impedir o comprador de tomar crédito, o que vira desconto no seu preço.
Antes de 2027, revise o cadastro de produtos no seu emissor de nota (ou no do seu escritório): NCM de cada item, enquadramento no anexo correto e regime do emitente (contribuinte ou não). É uma configuração feita uma vez, mas que precisa estar certa desde a primeira nota do ano.
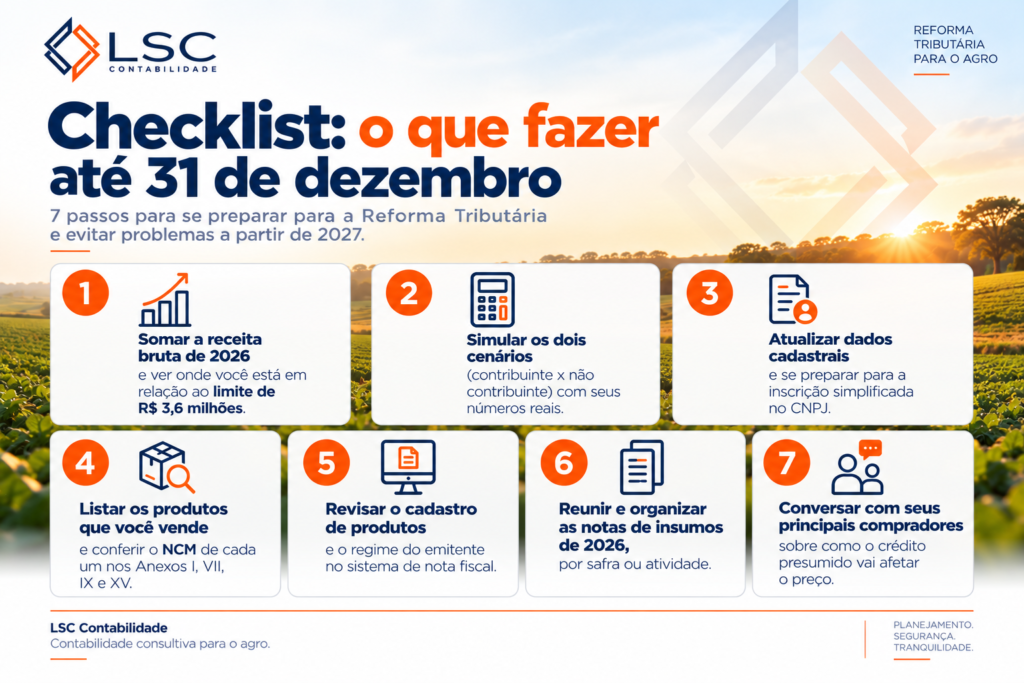
Checklist: o que fazer até 31 de dezembro
Precisa de ajuda?
A Reforma Tributária não precisa ser um susto. Nosso escritório atende produtores rurais e pode fazer a simulação de enquadramento, revisar a classificação dos seus produtos e organizar suas notas antes da virada do ano. Fale com a nossa equipe e entre em 2027 com tudo em ordem.
Fontes
- Lei Complementar 214/2025 e regime do agro — Consultor Jurídico
- Produtor rural ganha mais prazo para inscrição no CNPJ — CNA
- Decreto 13.075/2026 adia CNPJ para 2027 — Portal da Reforma Tributária
- Resolução CGIBS 13/2026 — Portal da Reforma Tributária
- Produtor rural terá CNPJ obrigatório em 2027 (out/2026)
- Nota técnica CNA sobre a LC 214/2025
- Finalidade como condição da redução — Sindifisco-MS
- Calendário de transição — NetCPA
Comentários